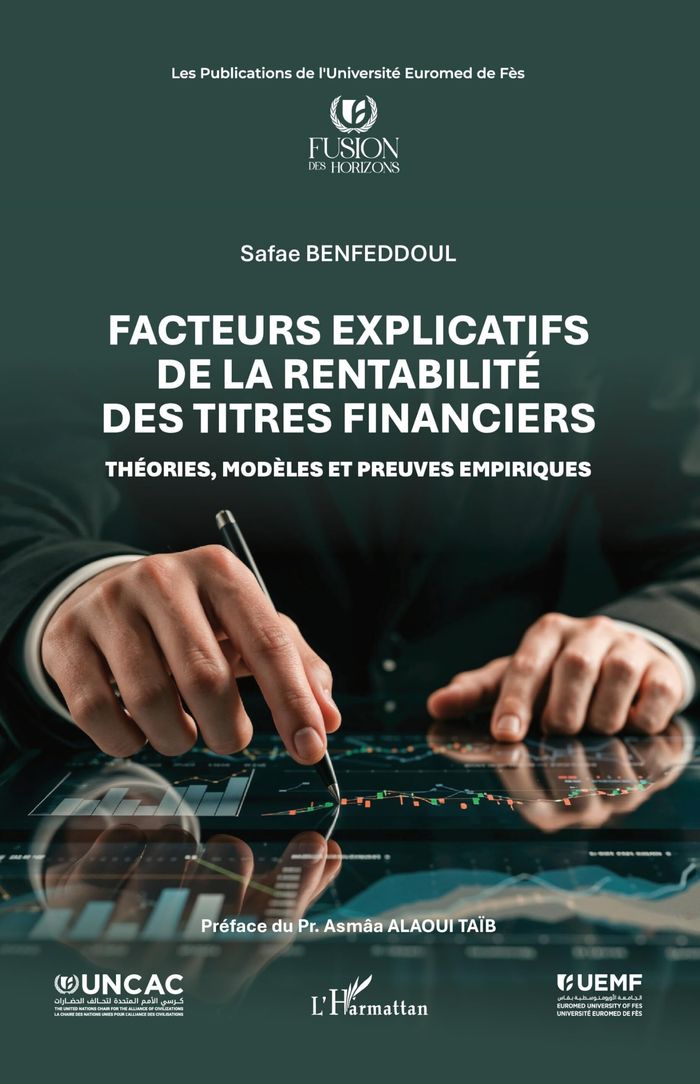
Facteurs explicatifs de la rentabilité des titres financiers : théories, modèles et preuves empiriques
par Safae Benfeddoul
Résumé de « Facteurs explicatifs de la rentabilité des titres financiers : théories, modèles et preuves empiriques »
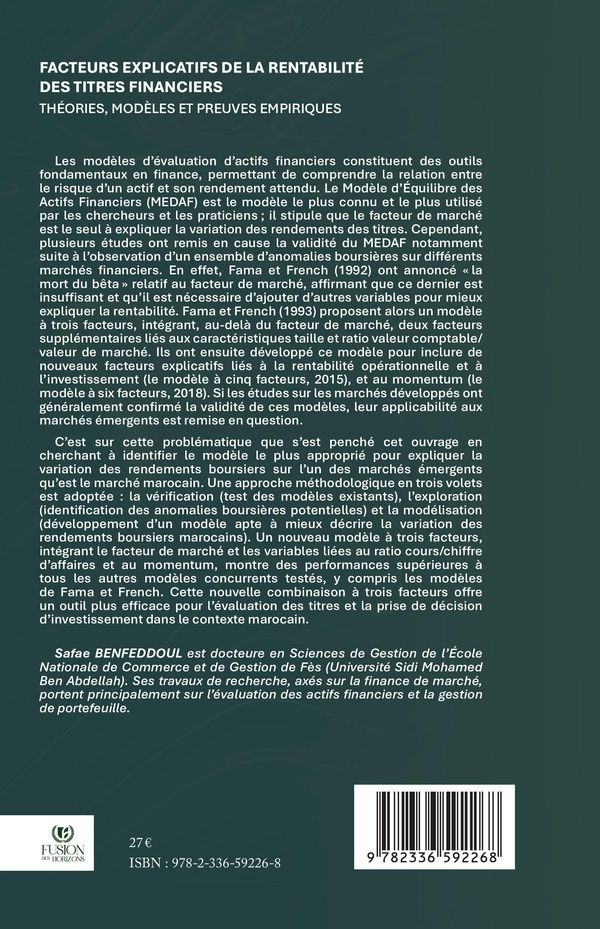
Les modèles d évaluation d actifs financiers constituent des outils fondamentaux en finance, permettant de comprendre la relation entre le risque d un actif et son rendement attendu. Le Modèle d Équilibre des Actifs Financiers (MEDAF) est le modèle le plus connu et le plus utilisé par les chercheurs et les praticiens ; il stipule que le facteur de marché est le seul à expliquer la variation des rendements des titres. Cependant, plusieurs études ont remis en cause la validité du MEDAF notamment suite à l observation d un ensemble d anomalies boursières sur différents marchés financiers. En effet, Fama et French (1992) ont annoncé « la mort du bêta » relatif au facteur de marché, affirmant que ce dernier est insuffisant et qu il est nécessaire d ajouter d autres variables pour mieux expliquer la rentabilité. Fama et French (1993) proposent alors un modèle à trois facteurs, intégrant, au-delà du facteur de marché, deux facteurs supplémentaires liés aux caractéristiques taille et ratio valeur comptable/valeur de marché. Ils ont ensuite développé ce modèle pour inclure de nouveaux facteurs explicatifs liés à la rentabilité opérationnelle et à l investissement (le modèle à cinq facteurs, 2015), et au momentum (le modèle à six facteurs, 2018). Si les études sur les marchés développés ont généralement confirmé la validité de ces modèles, leur applicabilité aux marchés émergents est remise en question.C est sur cette problématique que s est penché cet ouvrage en cherchant à identifier le modèle le plus approprié pour expliquer la variation des rendements boursiers sur l un des marchés émergents qu est le marché marocain. Une approche méthodologique en trois volets est adoptée : la vérification (test des modèles existants), l exploration (identification des anomalies boursières potentielles) et la modélisation (développement d un modèle apte à mieux décrire la variation des rendements boursiers marocains). Un nouveau modèle à trois facteurs, intégrant le facteur de marché...
Caractéristiques
- Éditeur
- l'Harmattan
- Parution
- 22 jan.
- Pages
- 242
- Dimensions
- 240 x 155 x 14 mm
- Poids
- 378 g
- ISBN
- 9782336592268
- Disponibilité
- Sur commande
Prix
27,00 €
Livraison Mondial Relay, à domicile, ou retrait gratuit en boutique (Click & Collect) : à choisir au paiement.
Sur commande : comptez environ 1 semaine, le temps de le faire venir du distributeur.
Sélection pour ce livre
Vous aimerez aussi
Même rayon et lectures proches, choisies pour ce titre.
ANALYSE FINANCIERE ET GESTION DU FONDS DE ROULEMENT
Denis Morissette
INTRODUCTION A L'ANALYSE FINANCIERE
Xxx
MICROSTRUCTURE DES MARCHES FINANCIERS. INSTITUTIONS, MODELES ET TESTS EMPIRIQUES
Hillion/biais
MODELISATION DU RISQUE DE CREDIT BANCAIRE - LES ENJEUX DE LA NORME IFRS 9
Vahi/gueye
ANALYSE FINANCIERE DE PME
Thibault
Fiches d'analyse financière et diagnostic financier : rappels de cours et exercices corrigés
Maguy Perrin
Finance : en 48 pages
Philippe Guillermic
ANALYSE FINANCIERE NORMATIVE DES ENTREPRISES
Roberte Manceau
Les 5 clés pour parler finance
Pascal Gilquin
PRIME CARNET JL OP BONHEUR EST
Inconnu
PRIME CARNET JL OP BONHEUR EST
Inconnu
LE MENTEUR (BAC 2027)
Claudios/loraud
CAHIERS DE DOUAI (BAC 2027)
Rouviere/rimbaud
Avis des lecteurs
Aucun avis pour l'instant : soyez le premier à en parler.